
ماده ۹ سامانه مودیان برای مودیانی اهمیت دارد که صورتحساب الکترونیکی خود را با تاخیر ثبت یا ارسال کرده اند. در اجرای فعلی سامانه، امکان ثبت صورتحساب های مشمول ماده ۹ فراهم شده تا فاکتورهایی که خارج از مهلت معمول ارسال شده اند، در چارچوب مقررات تعیین تکلیف شوند. نکته مهم این است که ثبت دیرهنگام صورتحساب، به معنی حذف خودکار جریمه نیست.
ماده ۹ سامانه مودیان چیست؟
مفهوم ماده ۹ به زبان ساده
طبق ماده ۹ قانون پایانه های فروشگاهی و سامانه مودیان، اگر مودی بخشی از فعالیت یا معامله خود را کتمان کند، از صدور صورتحساب از طریق سامانه خودداری کند یا قیمت و مقدار فروش را کمتر یا بیشتر از واقع ثبت کند، سازمان امور مالیاتی باید موضوع را از طریق سامانه به او اطلاع دهد. اگر مودی تخلف را بپذیرد، می تواند اطلاعات را در کارپوشه ثبت یا اصلاح کند و در این حالت، موضوع در چارچوب جرایم ماده ۲۲ بررسی می شود.
صورتحساب ماده ۹ چه کاربردی دارد؟
در به روزرسانی های سال ۱۴۰۵، در کارپوشه بخشی برای صورتحساب های موضوع ماده ۹ ق.پ.ف ایجاد شده و امکان ثبت صورتحساب های با تاخیر فراهم شده است. بنابراین، ماده ۹ مودیان بیشتر برای تعیین تکلیف صورتحساب هایی کاربرد دارد که ارسال آنها از مهلت عادی گذشته است و نباید آن را با صدور عادی فاکتور اشتباه گرفت.
چه زمانی صورتحساب مشمول ماده ۹ می شود؟
در حال حاضر حداکثر فاصله مجاز بین تاریخ صدور صورتحساب و ارسال آن به سامانه مودیان ۱۲ روز است. اگر صورتحساب در این بازه ارسال شود، صورتحساب عادی است و نیازی به انتخاب گزینه ماده ۹ ندارد. اگر ارسال بعد از این مهلت انجام شود، باید قواعد مربوط به صورتحساب ماده ۹ رعایت شود.
مراحل ثبت صورتحساب ماده ۹ سامانه مودیان
۱. بررسی تاریخ و دلیل تاخیر
ابتدا تاریخ واقعی معامله و تاریخ صدور صورتحساب را کنترل کنید. اگر فاصله ارسال از مهلت مجاز بیشتر شده است، صورتحساب را برای ثبت در چارچوب ماده ۹ سامانه مودیان آماده کنید.
۲. تکمیل اطلاعات صورتحساب
اطلاعات خریدار، فروشنده، شناسه کالا یا خدمت، مقدار، مبلغ، مالیات و سایر فیلدهای لازم را دقیق وارد کنید. اطلاعات باید با فاکتور و اسناد واقعی معامله مطابقت داشته باشد.
۳. انتخاب حالت صورتحساب ماده ۹
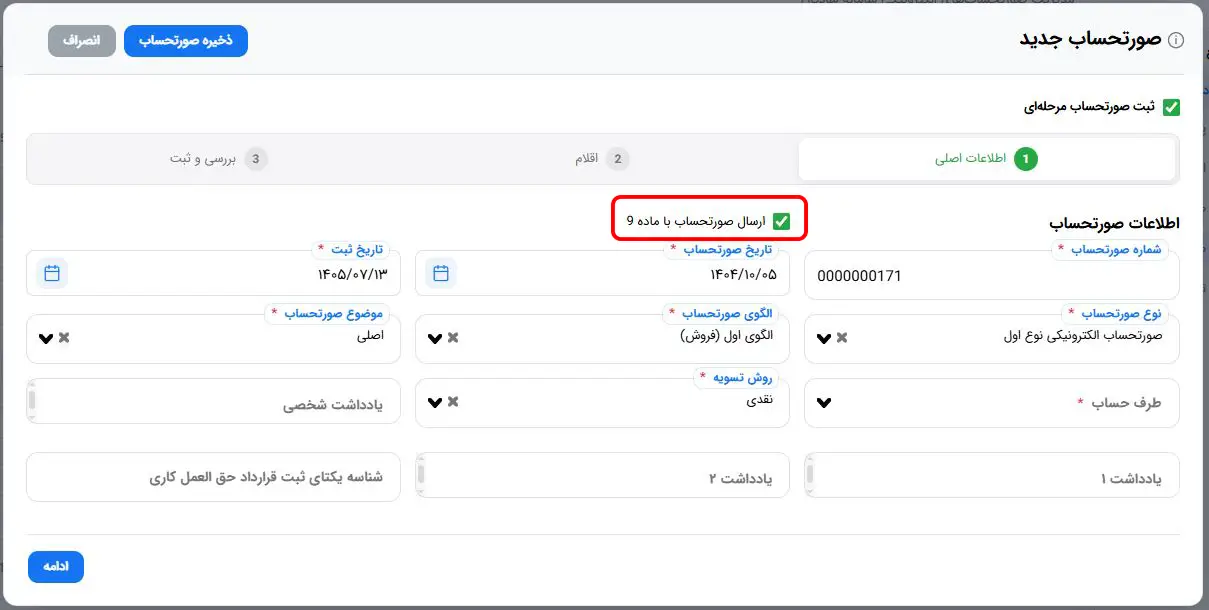
در ابزار یا نرم افزار ارسال صورتحساب، گزینه مربوط به صورتحساب ماده ۹ را فعال کنید و در صورت نیاز توضیحات مرتبط را ثبت کنید. اطلاعات صورتحساب باید مطابق نوع معامله و الگوی مربوط تکمیل شود.
۴. ارسال و کنترل نتیجه
صورتحساب را ارسال کنید و پس از دریافت نتیجه، وضعیت آن را در کارپوشه بررسی کنید. نگهداری شماره منحصر به فرد مالیاتی و مستندات معامله نیز برای پیگیری های بعدی اهمیت دارد.
ارسال صورتحساب ماده ۹ با نرم افزار
ثبت صورتحساب ماده ۹ فقط از طریق ورود مستقیم به سامانه انجام نمی شود و می توان از نرم افزارهای متصل به سامانه مودیان نیز استفاده کرد. با استفاده از نرم افزار، ورود اطلاعات و ارسال صورتحساب الکترونیکی ساده تر و سریع تر انجام می شود.
نرم افزار مودیان سیناپردازش نیز امکان ثبت و ارسال صورتحساب ماده ۹ را فراهم کرده است تا مودی بتواند صورتحساب های خود را با سرعت بیشتر و بدون ورود دستی اطلاعات در سامانه ارسال کند.
جریمه ماده ۹ سامانه مودیان چقدر است؟
خود ماده ۹ سامانه مودیان مبلغ جریمه مستقلی تعیین نمی کند و آثار جریمه ای آن به ماده ۲۲ قانون مربوط است. برای مثال، عدم صدور صورتحساب الکترونیکی می تواند مشمول جریمه معادل ۱۰ درصد مجموع مبلغ فروش بدون صورتحساب یا مبلغ ثابت قانونی، هر کدام که بیشتر باشد، شود. مبلغ جریمه ثابت نیز طبق قانون با نرخ تورم سالانه، به روز می شود.
اگر مودی تخلف اعلام شده را نپذیرد، سازمان باید موضوع را همراه با اسناد و مدارک به هیات حل اختلاف مالیاتی ارجاع دهد. در صورت تایید تخلف، امکان حسابرسی دوره های مالیاتی سال تخلف نیز وجود دارد. بنابراین، ثبت یا اصلاح صورتحساب به تنهایی به معنی بخشودگی جریمه نیست.
چگونه از بروز مغایرت و دریافت صورتحساب ماده ۹ پیشگیری کنیم؟
چند اقدام ساده می تواند احتمال بروز خطا و دریافت صورتحساب ماده ۹ را به میزان قابل توجهی کاهش دهد.
بررسی منظم کارپوشه
به صورت منظم وضعیت صورتحساب های سامانه مودیان، از جمله صورتحساب های پذیرفته شده، رد شده، اصلاحی و ابطالی را بررسی کنید تا خطاها در کوتاه ترین زمان شناسایی و اصلاح شوند.
تطبیق اطلاعات مالی
در پایان هر دوره مالیاتی، مبالغ فروش و اطلاعات ثبت شده در سیستم حسابداری را با اطلاعات موجود در کارپوشه مودیان تطبیق دهید. این کار به شناسایی مغایرت ها پیش از ایجاد مشکل مالیاتی کمک می کند.
ارسال به موقع صورتحساب ها
صورتحساب های الکترونیکی را در مهلت تعیین شده ارسال کنید و رویدادهایی مانند مرجوعی کالا، تخفیف و ابطال فاکتور را نیز به موقع ثبت نمایید. تاخیر در ثبت این موارد می تواند باعث ایجاد مغایرت و نیاز به اصلاح صورتحساب شود.
استفاده از نرم افزارهای واسط مطمئن
استفاده از نرم افزارهای متصل به سامانه مودیان باعث می شود اطلاعات صورتحساب ها سریع تر و با خطای انسانی کمتر ثبت و ارسال شوند. یکپارچه بودن اطلاعات فروش و حسابداری نیز به کاهش مغایرت کمک می کند.
اقدامات مودی در صورت دریافت صورتحساب ماده ۹
۱. بررسی اطلاعات صورتحساب
ابتدا مشخصات صورتحساب، تاریخ معامله، مبلغ، نوع کالا یا خدمت و سایر اطلاعات ثبت شده را با اسناد و مدارک واقعی معامله تطبیق دهید.
۲. شناسایی علت مغایرت
اگر اطلاعات صورتحساب با اسناد شما مطابقت ندارد، علت مغایرت را مشخص کنید. ممکن است اختلاف ناشی از اشتباه در مبلغ، تاریخ، مشخصات معامله یا ثبت نادرست اطلاعات باشد.
۳. اصلاح مغایرت در صورت وجود اشتباه
چنانچه مغایرت ناشی از اشتباه یا ثبت ناقص اطلاعات باشد، از مسیر قانونی و امکانات موجود در سامانه مودیان برای اصلاح یا تعیین تکلیف صورتحساب استفاده کنید.
۴. آماده سازی دفاعیات در صورت اعتراض
اگر ادعای مطرح شده را صحیح نمی دانید و معامله یا اطلاعات ثبت شده مطابق اسناد شماست، مدارک و مستندات مربوط مانند قرارداد، فاکتور، اسناد حسابداری و مدارک پرداخت را جمع آوری و برای ارائه دفاعیات مالیاتی آماده کنید.
۵. پیگیری نتیجه
پس از انجام اقدامات لازم، وضعیت پرونده و صورتحساب را از طریق کارپوشه سامانه مودیان پیگیری کنید و مستندات مربوط به بررسی و پاسخ خود را نیز نگهداری نمایید.
نکات مهم هنگام ثبت ماده ۹
- تاریخ واقعی معامله را تغییر ندهید و برای پوشاندن تاخیر، اطلاعات غیرواقعی ثبت نکنید. همچنین اگر صورتحساب هنوز در مهلت ۱۲ روزه قرار دارد، از حالت ماده ۹ استفاده نکنید. قبل از ارسال مجدد نیز بررسی کنید که صورتحساب قبلی در سامانه ثبت نشده باشد تا فاکتور تکراری ایجاد نشود.
- استفاده از ماده ۹ برای صورتحساب های بعد از تاریخ ۱۴۰۴/۰۱/۰۱ می باشد و برای صورتحساب های قبل از این تاریخ، نمیتوان از این ماده استفاده کرد.
- توجه داشته باشید که مشاهده مغایرت، الزاما بهمعنای وقوع تخلف قطعی کتمان درآمد نیست. در واقع ممکن است اشتباهات سیستمی، خطای حسابداری یا تاخیر در ثبت اطلاعات مسبب آن باشد؛ که با ارائه مستندات قابل دفاع است.
برای آشنایی با الزامات کلی سامانه، مقاله سامانه مودیان چیست و چه کسانی مشمول آن هستند؟ را مطالعه کنید.
اگر هنگام ارسال با خطاهای اطلاعاتی یا فنی روبه رو می شوید، مقاله اشتباهات رایج در ارسال صورتحساب الکترونیکی مودیان + راه حل را مطالعه کنید.
کلام آخر
ماده ۹ مودیان برای تعیین تکلیف برخی صورتحساب هایی است که به دلیل تاخیر یا تخلف، خارج از روند عادی ارسال شده اند. در وضعیت فعلی، مودی می تواند صورتحساب مربوط را با رعایت قواعد ماده ۹ ثبت و ارسال کند؛ اما این اقدام لزوما جریمه را حذف نمی کند. بررسی تاریخ، تکمیل دقیق اطلاعات، انتخاب صحیح حالت ماده ۹ و کنترل نتیجه در کارپوشه، گام های اصلی این فرآیند هستند.
سوالات متداول ماده ۹ مودیان
آیا ثبت صورتحساب ماده ۹ باعث حذف جریمه می شود؟
خیر. ثبت یا اصلاح صورتحساب، جریمه احتمالی ماده ۲۲ را خودکار حذف نمی کند.
مهلت ارسال عادی صورتحساب در سامانه مودیان چند روز است؟
در حال حاضر حداکثر فاصله بین تاریخ صدور و ارسال صورتحساب ۱۲ روز است.
آیا برای صورتحسابی که هنوز در مهلت ۱۲ روزه است باید ماده ۹ را انتخاب کرد؟
خیر. تا زمانی که صورتحساب در مهلت مجاز قرار دارد، از روند عادی ارسال استفاده کنید.
آیا همه صورتحساب های دارای تاخیر، صورتحساب ماده ۹ محسوب می شوند؟
خیر. صرف تاخیر به تنهایی به این معنا نیست که هر صورتحسابی باید با عنوان ماده ۹ ارسال شود. باید شرایط و ضوابط مربوط به صورتحساب موضوع ماده ۹ و مهلت قانونی ارسال صورتحساب در زمان اقدام بررسی شود.
اگر مودی تخلف ماده ۹ را قبول نکند چه می شود؟
موضوع با اسناد و مدارک به هیات حل اختلاف مالیاتی ارجاع می شود و در صورت تایید تخلف، علاوه بر جریمه ماده ۲۲، امکان حسابرسی سال تخلف وجود دارد.
آیا دریافت صورتحساب ماده ۹ به معنی قطعی شدن تخلف مودی است؟
خیر. دریافت اعلامیه یا صورتحساب مرتبط با ماده ۹ سامانه مودیان به معنی قطعی شدن تخلف نیست. مودی می تواند موضوع را بررسی کرده و در صورت نادرست بودن ادعا، مدارک و مستندات خود را ارائه کند. در صورت عدم پذیرش موضوع، رسیدگی طبق فرآیند قانونی انجام می شود.
تفاوت ماده ۹ و ماده ۲۲ سامانه مودیان چیست؟
ماده ۹ بیشتر به فرآیند شناسایی، اعلام و رسیدگی به تخلفات مربوط به کتمان معامله، عدم صدور صورتحساب یا کم اظهاری و بیش اظهاری مربوط است. در مقابل، ماده ۲۲ مبنای تعیین و اعمال بسیاری از جرایم مربوط به تخلفات سامانه مودیان است.
آیا با ثبت صورتحساب ماده ۹، تخلف مودی برطرف می شود؟
ثبت یا اصلاح صورتحساب باعث تعیین تکلیف اطلاعات معامله می شود، اما به این معنی نیست که اصل تخلف و جریمه احتمالی آن خودکار از بین می رود. در صورت پذیرش موضوع توسط مودی، رسیدگی در چارچوب جرایم ماده ۲۲ انجام می شود.
آیا می توان نسبت به صورتحساب ماده ۹ اعتراض کرد؟
بله. اگر مودی اعلام تخلف را نادرست بداند، می تواند موضوع را نپذیرد و مستندات خود را ارائه کند. در صورتی که اختلاف همچنان باقی بماند، موضوع با اسناد و مدارک به هیات حل اختلاف مالیاتی ارجاع می شود.
آیا ثبت صورتحساب ماده ۹ از طریق نرم افزار واسط هم امکان پذیر است؟
بله. با توجه به پشتیبانی نرم افزار از ساختار صورتحساب موضوع ماده ۹، مودی می تواند اطلاعات صورتحساب را در نرم افزار واسط ثبت و از همان مسیر به سامانه مودیان ارسال کند. البته نرم افزار مورد استفاده باید این قابلیت را به صورت صحیح پشتیبانی کند.
اگر اطلاعات صورتحساب ماده ۹ اشتباه باشد، چه کاری باید انجام داد؟
ابتدا اطلاعات صورتحساب را با اسناد معامله تطبیق دهید. اگر اشتباه مربوط به اطلاعات ثبت شده باشد، بسته به نوع خطا باید از فرآیند مناسب اصلاح یا ابطال و صدور صورتحساب صحیح استفاده شود. در صورتی که اصل ادعای تخلف را قبول ندارید، باید از مسیر اعتراض و ارائه مستندات استفاده کنید.


